
Зачем вообще нужна финансовая подушка, если «и так всё нормально»
Финансовая подушка безопасности — это не про богатых и не про «инвесторов с Уолл-стрит». Это про спокойный сон обычного человека.
Подушка — это запас денег, который:
- закрывает базовые расходы, если доход внезапно исчез;
- позволяет не соглашаться на первую попавшуюся плохую работу «лишь бы деньги»;
- спасает от кредитов «до зарплаты» и нервных срывов.
По сути, это ваш личный «фонд выживания + свободы». И да, вопрос «финансовая подушка безопасности как создать её быстро и без боли?» логичный и нормальный — разберёмся по шагам.
---
Шаг 1. Считаем размер подушки: на какой срок её делать
Классика: 3–6 месяцев расходов
Базовый ориентир — подушка на 3–6 месяцев ваших обязательных трат:
- жильё (аренда/ипотека, ЖКХ);
- еда и базовые покупки;
- связь, интернет;
- транспорт;
- лекарства и обязательные платежи.
Формула простая:
сумма обязательных расходов за месяц × 6 = подушка на полгода.
Вот здесь кроется ответ на вопрос, как правильно сформировать подушку безопасности на 6 месяцев: надо не «загадочно копить сколько получится», а чётко знать целевую сумму.
Кому достаточно 3 месяцев, а кому мало и 12
Подушка на 3 месяца — если:
- вы востребованный специалист, которого легко трудоустроить;
- у вас нет кредитов и иждивенцев;
- вы готовы переехать/сменить сферу без драмы.
Подушка на 6–12 месяцев — если:
- у вас дети или вы содержите родителей;
- работаете в нестабильной отрасли или маленькой компании;
- у вас ипотека или другие крупные кредиты;
- вы предприниматель или фрилансер с плавающим доходом.
Новичкам лучше закладывать хотя бы цель в 6 месяцев — психологически намного спокойнее.
---
Шаг 2. В какой валюте хранить финансовую подушку
Правило «3 корзин» вместо спора «рубли или валюта»
Пытаться угадать одну «идеальную» валюту — почти как угадывать курс по звёздам. Рациональнее разделить подушку на части.
Условно:
- 50–70% — в валюте ваших расходов (если живёте и тратите в рублях — рубли);
- 20–40% — в «твердой» валюте (доллар, евро) для защиты от девальвации;
- 10–20% — в «резервной» форме (например, юани или другая относительно стабильная валюта, доступная в вашем банке/брокере).
Главный принцип:
подушка должна позволять вам жить, а не играть в спекуляции. Если вы тратите в рублях, а храните всё в долларах — в момент сильных колебаний можете застрять с курсом не в свою пользу.
Почему нельзя держать всё только в одной валюте
Риски:
- только рубли — риск девальвации и инфляции;
- только доллары/евро — риск валютных ограничений, санкций, проблем с доступом;
- только наличка — риск кражи, потери, обесценивания.
Диверсификация по валютам — это не «умные слова из книжки», а страховка от решений, которые за вас могут принять банки, регуляторы и политики.
---
Шаг 3. Куда выгодно вложить деньги под подушку безопасности
Подушка — это не инвестпортфель. Её задача — сохранность и доступность, а не высокая доходность. Но и держать всё в наличке в конверте не обязательно.
Базовые варианты (для тех, кто только начинает)
1. Дебетовая карта с процентом на остаток
Плюсы:
- деньги всегда под рукой;
- есть пусть небольшой, но процент;
- удобно оплачивать повседневные расходы, если что-то случилось.
Минусы:
- риск потратить «случайно»;
- ставка часто привязана к условиям (объем трат, подписки, сервисы).
2. Сберегательный/накопительный счёт
Плюсы:
- доступ практически мгновенный;
- можно держать валютную подушку;
- обычно ставка выше, чем на обычной карте.
Минусы:
- ставка может меняться банком;
- иногда есть ограничения на количество снятий.
3. Краткосрочные вклады (1–3 месяца)
Плюсы:
- выше ставка, чем на счетах до востребования;
- можно «лесенкой» ставить вклады с разными датами окончания.
Минусы:
- при досрочном снятии проценты теряются;
- не всегда удобен для срочного доступа.
---
Нестандартные, но рабочие решения (с оговорками)
Важно: эти варианты нельзя использовать для всей подушки, но можно задействовать часть, если вы понимаете риски.
- Часть подушки в облигациях с коротким сроком до погашения
Например, надёжные государственные облигации с погашением через 3–12 месяцев, которые можно быстро продать.
Риск: цена облигации может немного просесть, если будете продавать до погашения.
- Электронные кошельки и финтех-сервисы с процентом на баланс
Некоторые сервисы дают небольшой процент на остаток, при этом деньги доступны мгновенно.
Риск: юридические тонкости и защита слабее, чем в банках с классическим страхованием вкладов.
- Комбинация: часть в банке, часть на брокерском счёте в консервативных инструментах
Например:
- 70–80% — сберегательный счёт/вклад;
- 20–30% — краткосрочные облигации через брокера.
Риск: нужен минимальный набор знаний и самодисциплина — не превращать это в «игру на бирже».
---
Шаг 4. Лучшие банки для хранения финансовой подушки: как выбирать, а не «у кого реклама ярче»
Название конкретных банков менять не будем — они и условия меняются. Важно понимать критерии отбора.
На что смотреть:
- Надёжность
- наличие госгарантий и участия в системе страхования вкладов;
- рейтинг надёжности от крупных агентств;
- размер и история банка.
- Удобство доступа
- нормальное приложение без глюков;
- круглосуточная поддержка;
- возможность снять/перевести деньги быстро и без кучи ограничений.
- Условия по продуктам
- реальная доходность, а не промо-ставка на 1 месяц;
- отсутствие скрытых комиссий за обслуживание, переводы;
- нормальные условия по валютным счетам.
Новичкам стоит ориентироваться не на самую высокую ставку, а на баланс: надёжность + удобство + предсказуемость.
Если ищете лучшие банки для хранения финансовой подушки, сформулируйте критерии жёстко:
«Деньги должны быть доступны в течение 1–2 дней, банк в системе страхования вкладов, приложение адекватное, комиссии понятны».
---
Шаг 5. Как технически создавать подушку: от нуля до нужной суммы
Мини-план для старта
1. Посчитайте месячные обязательные расходы.
Не в голове, а с калькулятором и выписками за 2–3 месяца.
2. Определите целевой размер подушки.
Например: расходы × 6 месяцев.
3. Поставьте ежемесячный план пополнения.
Простой ориентир — 10–20% дохода. Если не получается — начните хотя бы с 5%, главное — регулярность.
4. Откройте отдельный счёт/вклад/карточку под подушку.
Никаких «ментальных счетов» в голове — физическое разделение денег сильно помогает дисциплине.
5. Настройте автоперевод в день зарплаты.
Чтобы деньги «уходили подушке», пока вы не успели их потратить.
---
Нестандартные лайфхаки накопления
- Правило «первый плюс»
Каждый раз, когда доход неожиданно выше обычного (премия, подработка, подарок), 50–70% разницы отправляйте в подушку. Так подушка растёт быстрее, а уровень жизни резко не меняется.
- Заморозка повышения уровня жизни
Если зарплату подняли — первые 3–6 месяцев перерасход НЕ увеличивать, а весь «плюс» к доходу — в подушку.
- «Автоматический налог на спонтанные покупки»
Купили что-то импульсивное — такую же сумму (или 50%) автоматически переводите в подушку. Захотели тратить — придётся и копить.
---
Где хранить разные «слои» подушки
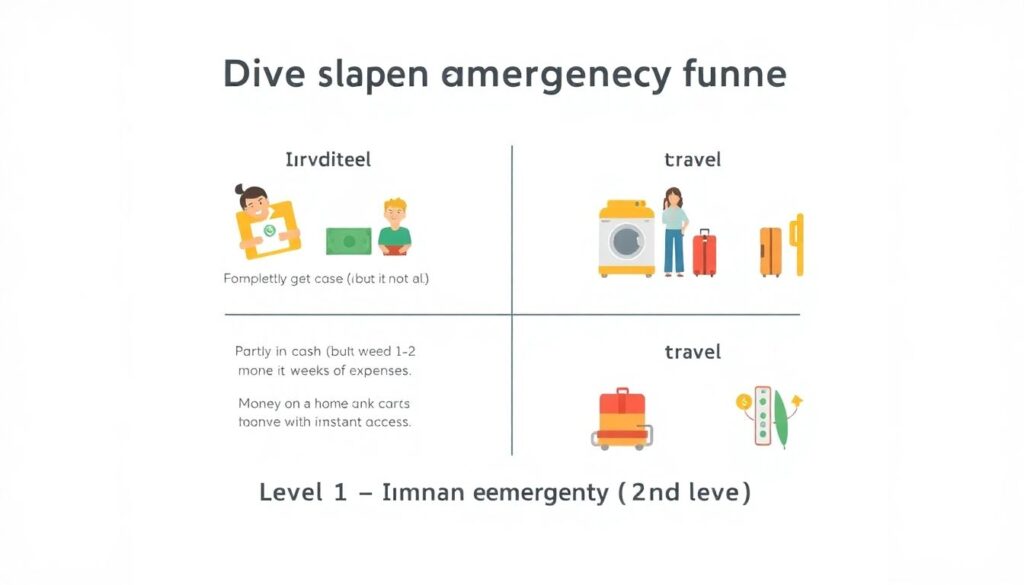
Полезно разделить подушку на несколько уровней по доступности:
- 1-й уровень — на совсем экстренные случаи (1–2 недели расходов)
- наличные (частично, но не всё);
- деньги на карте, к которой у вас есть моментальный доступ.
Сценарий: заболели, сломалась техника, нужно срочно уехать.
- 2-й уровень — на затяжные трудности (до 3 месяцев)
- сберегательный счёт;
- краткосрочный вклад с возможностью частичного снятия.
Сценарий: потеря работы, временное падение дохода.
- 3-й уровень — на длинный кризис (от 3 до 12 месяцев)
- депозиты с большей ставкой;
- консервативные облигации с коротким сроком до погашения;
- валютная часть подушки.
Сценарий: длительная болезнь, кризис в отрасли, переезд в другой город/страну.
Так вы не будете «ломать» весь вклад ради небольшой срочной покупки.
---
Типичные ошибки при формировании подушки
- Хранить всё дома наличными «под матрасом»
Инфляция + отсутствие доходности + риск кражи. Подойдёт максимум как 5–10% от подушки на совсем критические ситуации.
- Инвестировать всю подушку в акции/фонды/крипту
Подушка — это не про «вырастет». Это про «точно будет». Колебания рынка могут заставить продавать активы в минус именно тогда, когда деньги нужны больше всего.
- Смешивать подушку с деньгами «на жизнь»
Когда на одной карте и на отпуск, и на продукты, и на подушку — подушки нет. Есть иллюзия контроля.
- Создавать подушку «из того, что останется»
Обычно не остаётся. Правильная последовательность — сначала отложить в подушку, потом тратить.
- Игнорировать валютные риски
Хранить всё в одной валюте — значит сознательно принять один конкретный риск, который вы не контролируете.
---
Советы для новичков: как не перегореть и не забросить идею
- Начните с микроцели: подушка на 1 месяц расходов.
Полгода выглядит страшно, месяц — уже реально. Дойдёте до месяца — мозг увидит результат, будет проще продолжать.
- Стройте систему, а не «подвиг».
Автоплатёж + отдельный счёт часто эффективнее, чем героические «в этом месяце сильно сэкономлю».
- Не вините себя за маленькие суммы.
500–1000 ₽, отложенные стабильно каждый месяц, лучше, чем ноль, но «под высокие стандарты».
- Пересматривайте подушку раз в год.
Расходы меняются, доходы тоже. Раз в год пересчитайте размер подушки, валютную структуру и инструменты.
---
Итог: простая схема, которую можно применить сегодня
1. Посчитайте обязательные расходы за месяц.
2. Определите цель: минимум 3, лучше 6 месяцев.
3. Решите, в какой валюте хранить финансовую подушку, разделив её на 2–3 валюты.
4. Выберите банк по критериям надёжности и удобства, откройте отдельный счёт/вклад.
5. Настройте автоперевод сразу после поступления дохода.
6. Для части подушки (не более 20–30%) можно использовать нестандартные решения: короткие облигации, финтех-счета с процентом.
7. Раз в год проверяйте: хватает ли суммы, удобны ли инструменты, нужно ли скорректировать структуру.
Так финансовая подушка безопасности как создать её — перестаёт быть абстрактной задачей «когда-нибудь», а превращается в конкретный, понятный план на ближайшие месяцы.